¿Para qué un seguro de impago?
Tres de cada cuatro sentencias sobre alquiler de vivienda en 2019 fueron por impago de la renta, ocho de cada 10 fueron favorables al demandante. Según el “Estudio sobre Morosidad en Arrendamientos Urbanos en España” de la Fundación Alquiler Seguro, entre junio de 2021 y el mismo mes de 2022 los impagos de las rentas crecieron un 5,2% de media en España.
La garantía principal de estos seguros es el pago de la renta adeudada por el inquilino. Si tu inquilino deja de pagar la renta, la compañía aseguradora se hará cargo de las reclamaciones necesarias, gestión de desahucio, gastos judiciales y te abonará las rentas impagadas.
El seguro de impago de alquiler es la mejor alternativa para reducir los riesgos antes de poner la vivienda en alquiler.
¿Cómo funciona mi seguro?
Cuando tengas un posible inquilino, se iniciará un proceso de estudio de viabilidad del mismo: capacidad de pago, estabilidad laboral, ficheros negativos, etc. Para esto será necesario presentar las dos últimas nóminas del posible inquilino en caso de ser asalariado por cuenta ajena. Si no cumple con los criterios exigidos por la compañía es posible que se solicite avalista.
Cuando cambies de inquilino el proceso es el mismo. Se devuelve la parte de prima no consumida de la póliza antigua y se hace una nueva.
En cuanto el inquilino tenga un impago pendiente contacta con la compañía. Se pondrá en marcha la maquinaria de reclamaciones.
¿Puedo contratar la garantía de impago de alquiler dentro del seguro de hogar?
Si, pero no es aconsejable.
Las pólizas de hogar que tienen esta garantía la subcontratan y el servicio y la gestión se ven minorados. Es aconsejable contratar esta póliza independientemente de cualquier otra. Existen muy pocas compañías especializadas en este producto.
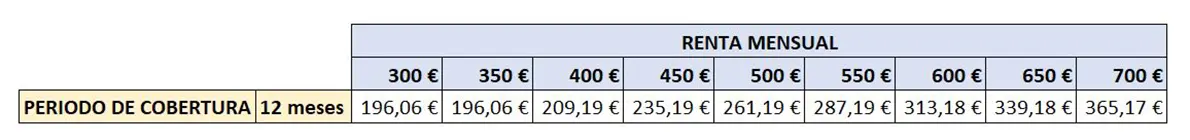
¿Cuánto puede costar mi seguro?
En función del importe de la renta y de los meses de impago que se quieran asegurar.
Cuadro orientativo:
¿Cubre mi seguro multirriesgo de hogar los siniestros provocados por el inquilino?
La garantía de robo no cubrirá el robo de los objetos personales del inquilino ni dentro ni fuera de la vivienda, Garantías como bricolaje o reparación de electrodomésticos pueden ser opcionales o no contratables en muchos casos.
Lo más importante: Garantías de daños como incendio, roturas o daños por agua, tienen cobertura en tu póliza multirriesgo de hogar pero si el causante de los daños es el inquilino, la compañía tiene derecho a reclamarle a él como responsable. Imagina que al inquilino se le queda un grifo abierto o se le quema una sartén provocando un incendio, todas estas situaciones pueden causar daños a tu vivienda, las de los vecinos, la comunidad. La compañía reclamará al inquilino estos daños.
Se hace imprescindible hoy en día solicitar a nuestros inquilinos que contraten un seguro para protegerse de las consecuencias de sus actos (responsabilidad civil)
Nuestro consejo: Pide a tu inqulino que contrate un seguro de responsabilidad civil de inquilino para cubrir los daños que él (o sus mascotas) pueda causar en tu vivienda y a terceros (vecinos o comunidad)
Habla con nosotros
De lunes a jueves:
de 9:00 a 14:00h y de 15:30 a 18:30h
Viernes:
de 08:00 a 15:00h
Julio y Agosto:
De lunes a viernes
de 10:00 a 14:00h
Otros horarios. Pedir cita.
983 132 732
655 995 004
laguna@cityseguros.es
¿Qué necesito saber?
Si tienes dudas a la hora de contratar tu seguro de impagos, en este artículo te ayudamos a que sepas todo lo necesario para elegir el más adecuado.
